10月21日,动力电池龙头宁德时代(300750.SZ / 03750.HK)延续前一交易日跌势,A股与H股盘中双双大幅下挫,股价均创阶段新低,且较今年6月的高点已回落近一半,市值遭遇明显缩水。截至上午交易时段,其A股报234.00元,跌幅9.68%创2025年6月以来新低;H股报373.60港元,跌幅9.28%创2025年7月以来新低。A股总市值跌至1.1万亿元以下,H股对应总市值约1.73万亿港元,较年内高点分别回落近50%和超过52%,整体走势出现明显调整。
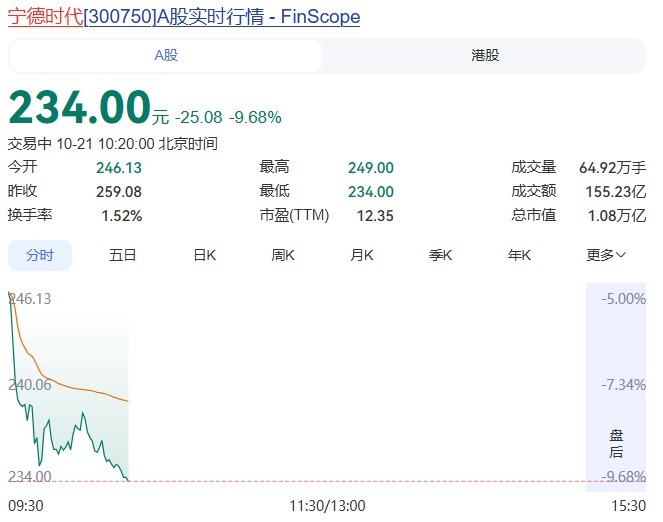
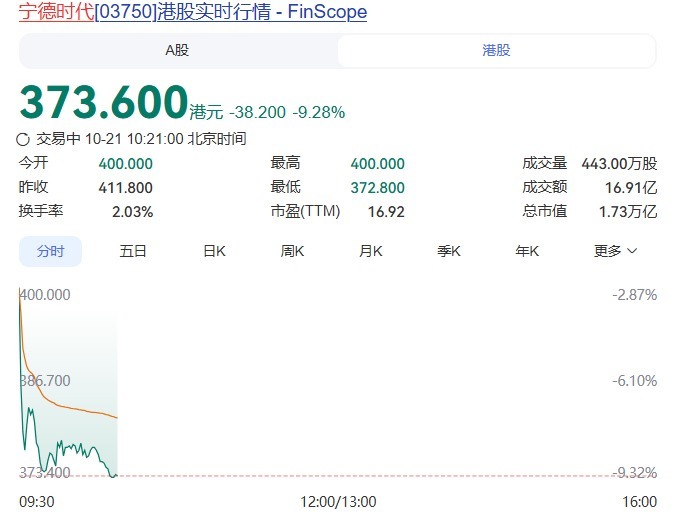
从二级市场表现看,本轮下跌早有铺垫。10月20日,宁德时代A股已先行收跌2.97%,报259.08元,盘中最低触及254.55元,创近一年新低,总市值回落至约1.20万亿元;当日H股跌幅更深,盘中一度跌逾8%。21日早盘,A股低开后持续下探,跌幅进一步扩大,动力电池板块整体承压,资金流出明显;港股市场亦高开走弱,宁德时代H股同步走低,成为当日新能源赛道的重要拖累品种。
消息面上,本轮股价重挫的直接触发因素,是公司于10月20日晚间披露的2026年第三季度报告,叠加国际大行下调评级带来的估值担忧。
业绩高增但盈利质量引关注
财报显示,宁德时代第三季度实现营业收入1652.21亿元,同比增长58.58%;归属上市公司股东的净利润212.46亿元,同比增长14.54%。从累计口径看,前三季度公司实现营业收入4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%;扣除非经常性损益的归母净利润578.76亿元,同比增长32.68%。收入端的高速扩张,主要得益于动力与储能电池业务规模增长带动,前三季度公司动力与储能电池合计销量超过260GWh,其中储能占比约四分之一,销量同比增速接近60%,经营基本面整体保持扩张态势。
然而,市场更关注的是利润端的边际变化。数据显示,第二季度宁德时代归母净利润为225.46亿元,据此测算,第三季度净利润环比下降约5.8%,利润增速出现明显回落。与此同时,盈利能力指标同步走弱:三季度综合毛利率降至20.7%,较二季度的23.2%下滑约2.5个百分点,已连续三个季度走低,创下2022年四季度以来的新低;净利率亦从二季度的15.3%回落至12.9%。此外,公司经营活动产生的现金流量净额前三季度为616.25亿元,同比下降23.60%;财务费用同比变动79.38%,公司归因于外币货币性项目受汇率变动影响产生的汇兑损失。
营收高速增长、利润增速放缓、毛利率持续下行的“剪刀差”格局,成为市场解读本轮股价调整的核心逻辑。多家市场机构普遍认为,宁德时代三季度净利润低于此前一致预期,在电池产品价格下行、成本压力传导的背景下,公司盈利弹性明显受限。
摩根大通下调H股评级,产业链利润再分配成焦点
与股价重挫同步,国际大行对宁德时代的评级动作引发市场广泛关注。摩根大通将宁德时代H股评级由此前的“增持”下调至“中性”,但维持A股“增持”评级,并同步下调公司盈利预测;该行同时维持宁德时代A股为该行所覆盖电池股中唯一“增持”评级的股份。
摩根大通给出的核心理由并非需求端恶化,而是对行业盈利能力恶化的担忧。摩根大通指出,日益担心行业盈利能力恶化的速度快于预期,电动汽车产业链的利润正经历更广泛的重新分配。电池消费税、出口退税率下调以及不断增加的贸易壁垒接踵而至,整车厂盈利能力已经承压,在自身利润空间被压缩的背景下,整车厂正将成本负担向上游供应链转移,宁德时代或最先受到冲击。
不过,摩根大通也提示,宁德时代最终可能成为行业整合中的较大赢家——无论其将成本压力转嫁下游,还是自行消化部分负担,最终结果都可能是客户黏性增强、行业竞争格局优化。该行同时指出,宁德时代H股较在岸A股存在溢价,这一价差或反映在岸投资者对政策不确定性持更审慎立场,而全球基金似乎已押注长期潜在增长强劲。
分析认为,此次评级调整透露出机构对电池产业链盈利分配格局的重新评估。在整车价格战延续、上游资源价格波动的背景下,电池企业“以价换量”的策略虽保住市场份额,却难以同步维持利润率,产业链利润正从电池环节向整车、渠道等环节再分配,这一趋势对宁德时代的估值中枢形成压力。
现金充裕,回购持续推进,长期成长逻辑仍在
尽管短期股价承压,但宁德时代基本面与现金储备仍具备较强支撑。回购层面,公司董事会此前审议通过200亿元至400亿元的A股股份回购方案,回购股份将用于注销并减少注册资本;截至9月30日,公司已累计回购约33亿元,后续回购仍有较大实施空间。现金方面,截至三季度末,公司货币资金及交易性金融资产合计超过4300亿元,现金储备仍然充裕,总资产规模达1.18万亿元,较上年度末增长21.37%。
AI炒股配资业务层面,公司的长期成长逻辑并未发生根本改变。储能赛道持续放量,销量同比增速接近六成,成为公司业绩增长的重要引擎;钠离子电池出海成为储能板块的新变量,10月上旬,德国系统集成商Intilion与宁德时代达成协议,未来五年将在德语区落地钠离子电池储能项目,目标规模最高3GWh,推动公司钠电储能订单更新至70GWh。换电网络布局同样提速,乘用车巧克力换电站累计建成超2500座,重卡换电通过收购启源芯动力股权获得约1700座充换电站,重卡电动化渗透率已突破50%。
估值与风险提示
元股证券:ygzq.hk从估值角度看,经过本轮大幅调整,宁德时代市盈率已明显回落。数据显示,其A股滚动市盈率(TTM)回落至12倍左右,处于历史相对低位区间;但市场机构也提示,在当前盈利能力下行、产业链利润再分配、国际贸易壁垒上升的背景下,单纯的低估值并不必然对应股价企稳,仍需关注盈利预期的后续走向。
宁德时代本轮回调是多重因素共振的结果:三季度盈利增速放缓、毛利率连续下滑带来的业绩预期下修,国际大行下调评级引发的机构情绪降温,以及电池消费税、出口退税政策变化和贸易壁垒对产业链利润分配格局的持续扰动。对于投资者而言,一方面应看到公司储能、钠电、换电等新增长极仍在推进西安证券配资服务中心,现金与回购提供一定安全垫;另一方面也需正视电池行业盈利中枢下移的现实压力,无论是后续季度毛利率变化、产业链价格走势以及政策落地都会对股价造成影响。
国内实盘配资网提示:本文来自互联网,不代表本网站观点。